핵심 요약
- 노년기 지출 두려움은 삶의 만족도와 자기결정감을 낮춥니다.
- 필요한 지출까지 미루고 "돈 아깝다"는 말이 반복되면 신호입니다.
- 소액 지출 연습과 여가비 통장 분리로 심리 부담을 낮추세요.
- 스스로 돈을 쓰는 경험은 자존감과 일상의 즐거움을 지킵니다.
- 평소와 다른 지출 패턴 시 인지 기능 확인도 필요합니다.
이런 분들이 읽으시면 좋습니다
- 식사나 여가에 돈 쓰는 것을 극도로 꺼리는 부모님을 둔 자녀
- 은퇴 후 소비 자체에 불안을 느끼고 지출 결정을 미루는 시니어 본인
- 부모님의 절약 습관이 건강한 범위인지 판단이 필요한 가족
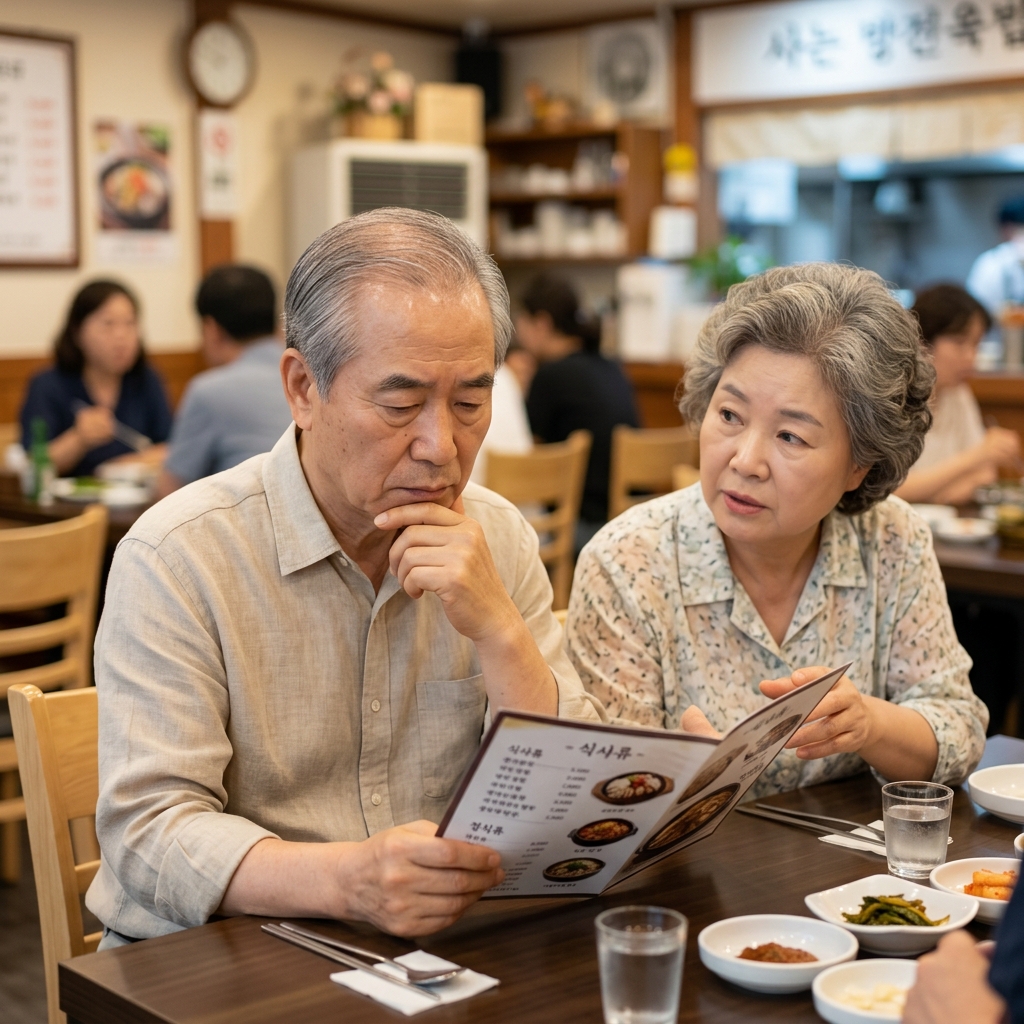
최근 들어 부모님이 외식이나 취미 활동 제안에 "돈 아깝다"는 말을 반복하고, 필요한 물건조차 구매를 미루는 모습이 눈에 띈다면 단순한 절약 습관이 아닌 심리적 소비 두려움으로 이어진 신호일 수 있다. 돈을 쓰는 연습이 필요한 이유는 노년기 삶의 만족도와 자기결정감이 지출 경험과 직접 연결되기 때문이다.
소비 결정 자체가 멈추면 자존감과 생활 리듬도 함께 멈춘다
박모씨(72세)는 은퇴 후 5년간 용돈 통장을 거의 쓰지 않았다. 자녀가 주는 용돈은 그대로 쌓였고, 외출할 때도 점심을 거르거나 집에서 싸온 도시락으로 해결했다. 친구들과의 모임 제안도 "돈 들어간다"는 이유로 거절이 잦아졌다. 처음엔 절약 습관으로 여겼지만, 시간이 지나면서 본인이 결정할 수 있는 활동 자체가 점점 줄어들었고 집 안에서만 시간을 보내는 날이 늘었다.
이처럼 지출을 극도로 꺼리는 습관이 지속되면 소비 결정 기회 자체가 사라지고, 이는 "내 삶을 내가 관리한다"는 감각을 약화시킨다. 노년기에는 안정적인 소득이 줄어들어 "아껴야 산다"는 심리가 강해지지만, 이 상태가 오래 이어지면 필요한 지출까지 막혀 생활 만족도가 떨어질 수 있다.
스스로 돈을 어디에 쓸지 결정하는 경험은 단순한 소비를 넘어 자존감과 주체성을 지키는 통로가 된다. 식사 한 끼, 카페 한 잔, 취미 물품 하나를 선택하는 과정이 노년의 자기결정권을 유지하는 실천이 될 수 있다.
[지출 회피가 이어질 때 나타나는 변화]
- 외출 빈도 감소와 사회적 고립 심화
- 본인이 결정할 수 있는 일상 선택지 축소
- 가족이나 주변 권유를 거절하는 패턴 반복
절약과 두려움의 경계…반복 여부와 생활 지장으로 확인한다
절약 자체는 문제가 아니다. 다만 지출 결정을 미루는 이유가 합리적 판단인지, 막연한 불안이나 자녀에 대한 미안함에서 비롯된 것인지 구분이 필요하다. "혹시 모를 미래가 불안해서", "자식에게 부담 주기 싫어서" 같은 심리가 강해지면 현재의 필요한 소비까지 포기하게 될 수 있다.
지출 회피가 일상에 지장을 주는지 확인하려면 최근 한 달간 식사, 외출, 취미, 건강 관련 소비를 각각 한 번이라도 했는지 기록해본다. 모든 항목에서 지출이 없거나, 필요한 물건(안경, 신발, 의류 등)을 계속 미루고 있다면 절약을 넘어 소비 두려움으로 이어진 상태일 수 있다.
가족이 관찰할 때는 부모님이 돈 이야기를 꺼낼 때의 반응을 살핀다. "이거 얼마야?", "비싸서 못 사", "아깝다"는 말이 모든 상황에서 반복되고, 실제로 용돈 사용 내역이 거의 없다면 심리적 소비 장벽이 생긴 신호로 볼 수 있다.
단, 판단력 저하나 기억력 변화 때문에 돈을 잘못 쓰거나 반대로 전혀 못 쓰는 경우도 있다. 평소와 다른 지출 패턴이 갑자기 나타나거나, 같은 물건을 반복 구매하거나, 현금을 어디에 뒀는지 자주 잊는다면 인지 기능 확인이 먼저 필요하다.
[상담 전 확인할 기록 항목]
- 최근 한 달간 식사·외출·취미 관련 지출 유무
- 필요한 물건 구매를 미루거나 거부한 횟수
- 용돈 사용 내역과 잔액 변화 추이
소액 지출 연습과 예산 분리로 심리적 부담을 낮춘다
돈 쓰는 연습은 큰 금액부터 시작하지 않는다. 주 1회 카페 음료, 월 1회 외식, 취미 물품 소액 구매처럼 일상에서 부담 없이 선택할 수 있는 항목부터 시작한다. 중요한 것은 금액이 아니라 스스로 결정하고 사용하는 경험 자체다.
가족이 도울 때는 통제보다 본인의 자존심을 지키는 방식으로 접근한다. "이번 달 용돈은 이거 사는 데 써보세요"처럼 구체적 제안을 하거나, 생활비와 여가비를 분리해 "이 통장은 좋아하는 데 쓰는 돈"이라고 용도를 정해주면 심리적 부담이 줄어든다.
딸 이모씨(48세)는 부모님께 매월 10만 원을 "카페·외식 전용 통장"으로 따로 드렸다. 처음엔 "그냥 모아둘게"라고 하셨지만, "이 돈은 저축 안 되고 이번 달 안에 써야 하는 돈"이라고 용도를 제한하자 조금씩 사용하기 시작했다. 3개월 뒤 부모님은 친구와의 점심 약속을 먼저 제안하셨고, "내가 낸다"는 말도 자연스럽게 하셨다.
지출 기록을 함께 확인하는 것도 도움이 된다. 용돈 사용 내역을 보며 "이번 달은 외식 한 번 하셨네요. 다음엔 두 번 해보시면 어때요?"처럼 긍정 피드백을 주면 소비에 대한 죄책감이 줄어들 수 있다.
[다음 행동 정리 기준]
- 주 1회 또는 월 1회 소액 지출 목표 정하기
- 생활비와 여가비 통장 분리로 용도 명확히 하기
- 지출 기록을 가족과 함께 확인하며 긍정 피드백 주기
[상황별 선택 기준]
- 지출 자체를 극도로 꺼리고 외출이 줄었다면 → 소액 여가비 통장 분리와 구체적 소비 제안부터 시작
- 평소와 다른 지출 패턴이나 같은 물건 반복 구매가 보인다면 → 인지 기능 확인을 먼저 고려하고 기록 습관 점검
돈을 아끼는 습관 자체는 문제가 아니지만, 그 습관이 현재의 필요한 소비까지 막고 생활 만족도를 떨어뜨린다면 조정이 필요한 시점이다. 노년기 지출 연습은 낭비가 아니라 삶의 균형을 지키는 관리 방식이며, 스스로 선택하고 쓰는 경험이 자존감과 일상의 즐거움을 유지하는 출발점이 된다. 지출 회피가 반복되거나 평소와 다른 패턴이 보인다면 가족과 함께 용돈 사용 내역을 확인하고, 필요하면 인지 기능 점검을 병행한다.
댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨보세요!