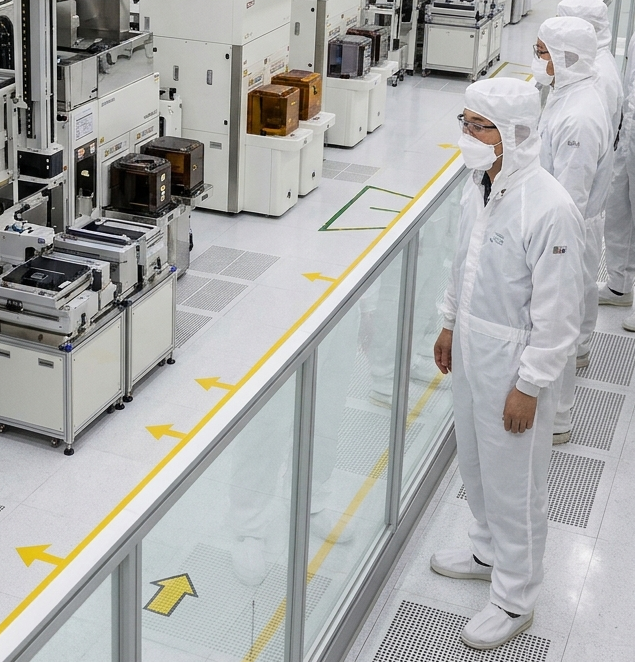
삼성전자가 2026년 3분기 영업이익 107조4000억원을 기록하며 사상 처음으로 분기 영업이익 100조원을 돌파했다. 반도체 사업을 담당하는 DS부문의 영업이익은 106조5000억원으로, 전사 영업이익의 약 99%를 차지했다.
이번 발표에서는 HBM4의 성장세도 구체적으로 드러났다. 삼성전자는 실적 컨퍼런스콜에서 3분기 HBM4 매출이 전분기 대비 3배 이상 증가했으며, 전체 HBM 매출에서 차지하는 비중이 약 60%까지 확대됐다고 밝혔다. 2027년 HBM 공급 예정 물량도 목표 수준의 가격으로 협상을 완료했다는 설명이다. 뉴스1
이제 확인할 것은 이러한 판매 확대가 향후 매출과 이익으로 얼마나 안정적으로 이어지는지다. 실적 수치와 함께 HBM 제품 구성, 장기공급계약의 진척, 차세대 제품 양산 계획을 살펴볼 필요가 있다.
이번 실적 한눈에 보기
삼성전자의 2026년 3분기 연결 매출은 195조2532억원, 영업이익은 107조4405억원이다. 전년 동기 대비 매출은 126.9%, 영업이익은 783.1% 증가했다.
반도체 사업을 담당하는 DS부문은 매출 147조1000억원, 영업이익 106조5000억원을 기록했다. 발표된 수치를 기준으로 DS부문 영업이익률은 약 72.4%이며, 전사 영업이익에서 차지하는 비중은 약 99.2%다.
반면 스마트폰·TV·가전 등 완제품 사업을 담당하는 DX부문은 영업손실 8000억원을 기록했다. 반도체가 전사 이익의 대부분을 이끌고, 완제품 사업은 수익성 압박을 받는 모습이다.
HBM4에서 이미 확인된 성과
이번 컨퍼런스콜에서 공개된 HBM 관련 핵심 내용은 다음과 같다.
-
3분기 HBM4 매출이 전분기 대비 3배 이상 증가
-
전체 HBM 매출 중 HBM4 비중이 약 60%로 확대
-
2027년 HBM 공급 예정 물량에 대한 가격·물량 협상 완료
-
주요 고객의 추가 공급 요청 지속
이는 삼성전자의 HBM4 사업이 매출 확대 단계에 들어섰다는 회사 설명을 뒷받침한다. 다만 ‘내년 물량 완판’은 예정된 공급 물량에 대한 협상 결과를 뜻한다. 향후 실적을 판단할 때는 실제 출하와 매출 인식, 생산 확대 과정의 원가를 함께 확인해야 한다.
또한 HBM 전체의 계약 성과를 HBM4 단일 제품의 성과로 해석해서는 안 된다. 특정 고객사의 공급 비중이나 제품별 수익성 역시 별도의 확인이 필요한 정보다.
장기공급계약, 목표와 체결 실적을 구분해야
삼성전자는 대형 고객 10곳과 다년 공급계약을 완료했으며, 추가로 주요 고객 10곳과 협상 중이라고 밝혔다. 2030년까지 메모리 생산능력의 60~70%를 장기공급계약으로 확보한다는 목표도 제시했다.
여기서 구분할 것은 현재 체결한 계약과 미래 목표다. 60~70%는 2030년을 향한 목표이며, 이미 그 비중을 확보했다는 의미는 아니다. 계약 고객 10곳도 HBM4 고객만을 가리키는 수치로 볼 수 없다.
장기계약은 판매 물량과 투자 계획의 예측 가능성을 높일 수 있다. 다만 이익 안정성은 계약 기간뿐 아니라 가격 조정 방식, 구매 의무, 제품 구성 등에 따라서도 달라진다.
HBM4E는 2027년 상반기 양산 계획
삼성전자는 HBM4E를 2027년 상반기에 양산하기 시작하고, 하반기에는 생산량을 본격적으로 확대할 계획이라고 밝혔다. 이는 향후 계획으로, 실제 일정과 공급 규모는 진행 상황을 확인해야 한다. 구체적인 고객 인증 완료 일정은 확인한 발표 자료에서 공개되지 않았다.
HBM4E를 평가할 때는 양산 개시와 대규모 매출 발생을 구분할 필요가 있다. 고객 평가, 생산 확대, 실제 공급이 순차적으로 진행되는 만큼 양산 일정만으로 다음 분기 이익 기여도를 단정하기는 어렵다.
증권사 전망과 회사 발표는 별개
시장에서는 삼성전자 HBM 매출 중 HBM4 비중이 2026년 40%에서 2027년 80%로 확대될 수 있다는 전망도 나왔다. 이는 10월 1일 KB증권이 제시한 추정치로, 회사의 확정 실적이나 공식 목표와는 구분해야 한다.
이번에 발표된 3분기 HBM4 매출 비중 약 60%는 특정 분기의 실적이다. 연간 전망치와 분기 실적은 집계 기간이 다르므로 수치를 직접 비교해 전망 달성 여부를 판단해서는 안 된다.
앞으로 실적 발표에서 확인할 것
HBM4의 성장 지속성을 판단하려면 다음 항목을 함께 살펴봐야 한다.
-
실제 매출과 출하: 계약 물량이 분기별 실적으로 이어지는 속도
-
생산 수익성: 수율 개선과 생산 확대에 따른 원가 변화
-
고객 구성: 주요 고객 의존도와 신규 고객 공급 확대 여부
-
장기계약 조건: 계약 기간, 가격 조정 방식, 구매 의무
-
HBM4E 진행 상황: 고객 평가, 양산 개시, 생산량 확대 일정
이 항목들은 향후 확인할 판단 기준이다. 모두 이번 발표에서 구체적인 수치가 공개됐다는 뜻은 아니다.
주가 전망에서도 HBM4만으로 방향을 단정하기는 어렵다. 실적이 시장 예상에 얼마나 반영됐는지, 메모리 가격과 투자 부담이 어떻게 변하는지 등을 함께 고려해야 한다.
이번 실적에서 확인된 성과는 기록적인 이익과 HBM4 매출 확대다. 앞으로의 관전 포인트는 확보한 수요가 실제 출하와 수익으로 이어지는 과정, 그리고 차세대 제품으로의 전환이 계획대로 진행되는지다.
댓글 0
아직 댓글이 없습니다. 첫 댓글을 남겨보세요!